Domain teilstrich.de kaufen?
Wir ziehen mit dem Projekt
teilstrich.de um.
Sind Sie am Kauf der Domain
teilstrich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilstrich.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Im Zwischenraum der beschleunigten Moderne, Fachbücher von Robin Kellermann"Im Zwischenraum der beschleunigten Moderne" von Robin Kellermann bietet eine tiefgehende Analyse der Wartezeiten als kulturelles Phänomen in der modernen Gesellschaft. Durch eine archäologische Betrachtung von Architekturen und literarisch-künstlerischen Rezeptionen des Wartens wird aufgezeigt, wie sich die Wahrnehmung dieses zeitlichen Zwischenraums im Kontext des Eisenbahnverkehrs verändert hat. Kellermann untersucht, wie der einst als würdig empfundene Zustand der Erwartung in der heutigen beschleunigten Welt zunehmend als Störfaktor wahrgenommen wird. Diese Untersuchung erweitert unser Verständnis der modernen Zeitkultur und beleuchtet die komplexen Beziehungen zwischen Stillstand und Verkehrsentwicklung. Das Buch ist eine wertvolle Ressource für alle, die sich mit den sozialen und kulturellen Aspekten der Zeit auseinandersetzen möchten.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theben 8559201 KNX-OT-Schnittstelle zur Verbindung von KNX-Einzelraumregelung mit OT-Wärmeerzeuger KNX-OT-Box SKNX-OT-Box zur Verbindung des OT-BUS mit dem KNX-BUS, das Interface kann als Master für den Opentherm-Wärmeerzeuger in Kombination mit einer KNX -Einzelraumregelung eingesetzt werden, Anzeige von Status-und Störmeldungen werden über den KNX BUS gesende, . Wettervorhersagen für zu erwartenden Sonnenschein können bei der Brauchwassererwärmung durch eine Solaranlage berücksichtigt werden können, In Kombination mit der OT-Box aus RAMSES 856 top2 OT (8569132) lassen sich auch Heizsysteme ohne OpenTherm-Schnittstelle regeln, Spannungsversorgung über den Bus, Reiheneinbaugehäuse 4 TE347,31 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
ACO Dränage Rohr Übergang Drän/KG DN100 Verbindung DrainageACO Dränage Rohr Übergang DRÄN/KG DN 100 Verbindung Drainage Übergang KG Rohr auf Drainagerohr DN100 für die fachgerechte Verlegung von Drainagerohren. Passend für: ACO Master Drainage Art. Nr. 8100913,51 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
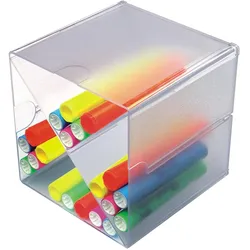
Deflecto, Dokumentenablage, TrennungDie Schubladenbox "Trennung" von Deflecto bietet eine innovative Lösung zur Organisation Ihres Arbeitsplatzes. Sie ermöglicht es, den verfügbaren Raum optimal zu nutzen und eine individuelle Arbeitsplatzgestaltung zu realisieren. Mit einem modernen und flexiblen Design können Sie aus einer Vielzahl von modularen Einheiten wählen, die sich mühelos miteinander verbinden lassen. Die mitgelieferten Metallklammern sorgen für eine einfache und stabile Verbindung der einzelnen Komponenten. Diese Schubladenbox ist nicht nur funktional, sondern auch ästhetisch ansprechend, was sie zu einer idealen Wahl für jedes Büro oder Homeoffice macht. - Modulares System für individuelle Anpassung - Einfache Verbindung durch Metallklammern - Transparentes Design für Übersichtlichkeit.129,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Im Zwischenraum der beschleunigten Moderne, Fachbücher von Robin Kellermann"Im Zwischenraum der beschleunigten Moderne" von Robin Kellermann bietet eine tiefgehende Analyse der Wartezeiten als kulturelles Phänomen in der modernen Gesellschaft. Durch eine archäologische Betrachtung von Architekturen und literarisch-künstlerischen Rezeptionen des Wartens wird aufgezeigt, wie sich die Wahrnehmung dieses zeitlichen Zwischenraums im Kontext des Eisenbahnverkehrs verändert hat. Kellermann untersucht, wie der einst als würdig empfundene Zustand der Erwartung in der heutigen beschleunigten Welt zunehmend als Störfaktor wahrgenommen wird. Diese Untersuchung erweitert unser Verständnis der modernen Zeitkultur und beleuchtet die komplexen Beziehungen zwischen Stillstand und Verkehrsentwicklung. Das Buch ist eine wertvolle Ressource für alle, die sich mit den sozialen und kulturellen Aspekten der Zeit auseinandersetzen möchten.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Aneignung und Abgrenzung, Fachbücher von Tonio Hölscher, Kai TrampedachDer Band vereint die Beiträge einer Tagung des Exzellenzclusters „Asien und Europa im globalen Kontext“, die an der Universität Heidelberg stattfand. Im Fokus steht die Antithese zwischen Ost und West, die in der griechischen Antike zwischen dem 6. und dem 2. Jahrhundert v. Chr. konstruiert wurde. Sie wird hier als ein vielschichtiges Spannungsfeld begriffen, auf dem politische, gesellschaftliche und kulturelle Strukturen und Impulse von beiden Seiten in eine dynamische Wechselwirkung eintraten. Verschiedene Aspekte von Kultur – Religion, Wissenschaft, Weltsicht, Wirtschaft, Architektur und Lebensstil – werden mit Blick auf diesen Gegensatz nebeneinander gestellt. Archäologen, Historiker und Philologen aus den Bereichen des Alten Orients und des antiken Griechenlands betrachten parallel jeweils einen dieser Sektoren, um Übereinstimmungen und Unterschiede zwischen ihnen erkennbar zu machen. Durch diesen balancierten und flexiblen Dialog sollen die Dominanz der westlichen Perspektive und der monolithische Charakter des daraus abgeleiteten Konzeptes „Orient“ versus „westliche Welt“ aufgebrochen und überwunden werden, ohne dass die historische Wirkmacht dieser Konzepte negiert würde.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theben 8559201 KNX-OT-Schnittstelle zur Verbindung von KNX-Einzelraumregelung mit OT-Wärmeerzeuger KNX-OT-Box SKNX-OT-Box zur Verbindung des OT-BUS mit dem KNX-BUS, das Interface kann als Master für den Opentherm-Wärmeerzeuger in Kombination mit einer KNX -Einzelraumregelung eingesetzt werden, Anzeige von Status-und Störmeldungen werden über den KNX BUS gesende, . Wettervorhersagen für zu erwartenden Sonnenschein können bei der Brauchwassererwärmung durch eine Solaranlage berücksichtigt werden können, In Kombination mit der OT-Box aus RAMSES 856 top2 OT (8569132) lassen sich auch Heizsysteme ohne OpenTherm-Schnittstelle regeln, Spannungsversorgung über den Bus, Reiheneinbaugehäuse 4 TE347,31 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Deflecto, Dokumentenablage, X-TrennungDer X-Trennung Briefkorb von Deflecto bietet eine innovative Lösung zur Organisation Ihres Arbeitsplatzes. Mit einem modernen Design und modularen Einheiten ermöglicht dieser Briefkorb eine individuelle Anpassung an Ihre Bedürfnisse. Die einzelnen Komponenten lassen sich einfach mit den mitgelieferten Metallklammern verbinden, was eine flexible und effiziente Nutzung des verfügbaren Raums gewährleistet. Ob im Büro oder im Homeoffice, der X-Trennung Briefkorb hilft Ihnen, Ihre Dokumente und Unterlagen übersichtlich zu sortieren und schnell griffbereit zu haben. So schaffen Sie eine produktive Arbeitsumgebung, die sowohl funktional als auch ästhetisch ansprechend ist. Nutzen Sie die Möglichkeit, Ihre Arbeitsplatzorganisation nach Ihren Wünschen zu gestalten und profitieren Sie von der hohen Flexibilität dieses Systems.153,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.